Benefícios fiscais
Dependendo do carro, da idade e da motorização, a importação pode beneficiar de regras fiscais que reduzem significativamente o custo de legalização — e nós estamos atentos a todas elas para tirar o máximo partido delas.
Todos os carros importados estão sujeitos ao Imposto sobre Veículos (ISV) para poderem ser matriculados em Portugal.
Há formas de pagar menos pela importação sem abdicar do carro que queres. Analisamos todas as regras e benefícios aplicáveis para encontrar a solução mais vantajosa.
Idade do carro.
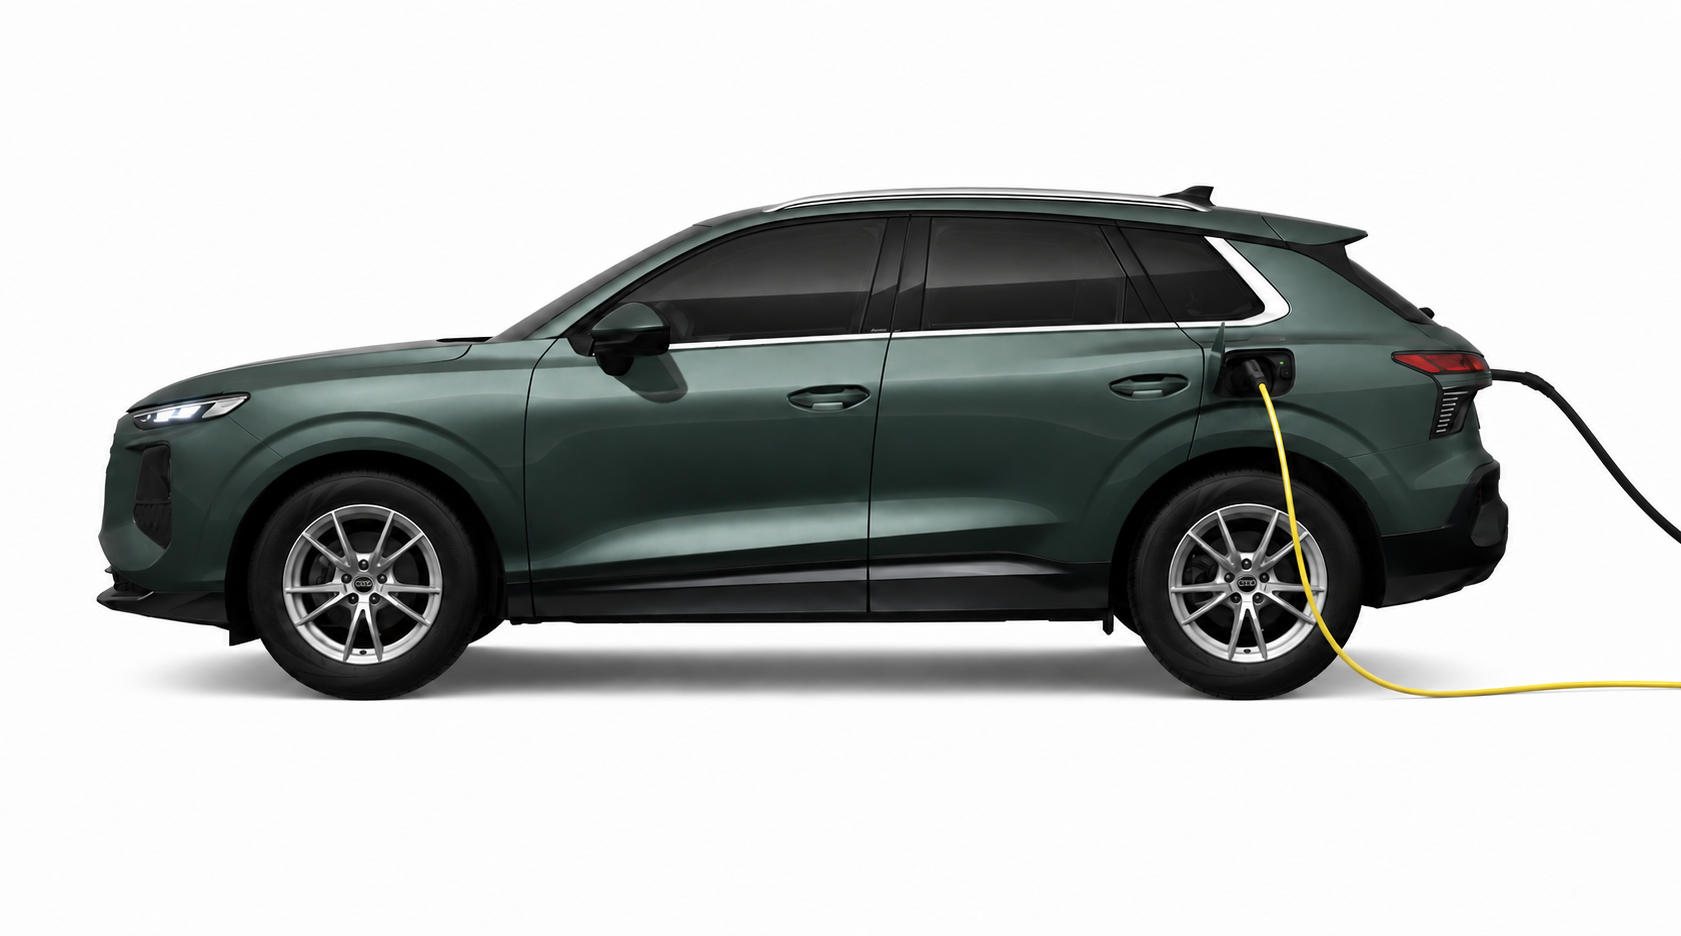
Híbridos plug-in.
Elétricos.
Identificamos benefícios fiscais na importação do teu carro para reduzir o custo final da compra.
Empresas
Alguns veículos podem beneficiar de regras específicas em IVA e tributação autónoma quando adquiridas por empresas.
💼
Pessoas com deficiência
Pessoas com deficiência que cumpram os requisitos legais podem beneficiar de isenção de ISV na aquisição de um veículo.
♿
Táxis e transporte profissional
Veículos destinados a táxi podem beneficiar de regimes fiscais específicos, incluindo benefícios associados à renovação da frota.
🚕
Família numerosa
Para famílias numerosas, importar um carro com mais de 5 lugares pode significar uma redução significativa no ISV.
👫
A diferença entre quem sabe.
Motor a combustão
2.500€ de imposto
MINI Countryman D • 2020 • 75.000 KMs
Híbrido Plug-in
100€ de imposto
-2.400€
MINI Countryman SE • 2020 • 75.000 KMs
Menos impostos.
Mais poupança.
Perguntas? Mais respostas.
Depende. Nas viaturas ligeiras de passageiros a gasolina ou gasóleo, a regra geral é que o IVA não é dedutível, com algumas exceções. Nos elétricos e híbridos plug-in, a dedução pode ser possível dentro de limites de custo de aquisição e desde que a viatura seja usada na atividade tributável. Num usado, é ainda preciso que a fatura tenha IVA liquidado.
Quando uma empresa portuguesa compra uma viatura a um vendedor de outro Estado-Membro, o tratamento do IVA depende do vendedor e do regime de tributação indicado na fatura. Numa aquisição intracomunitária sujeita ao regime normal, podem aplicar-se regras de autoliquidação em Portugal; no regime de margem de bens usados, o tratamento é diferente. A fatura e o enquadramento da empresa têm de ser analisados antes da compra.
São uma tributação adicional que pode incidir sobre determinados encargos com viaturas de empresas, com taxas que variam consoante o tipo e o custo de aquisição da viatura e outras condições legais. Existem regras específicas para híbridos plug-in e veículos exclusivamente elétricos. O cálculo deve ser feito com o custo de aquisição e o enquadramento fiscal da empresa.
Sim. O custo de aquisição pode influenciar a tributação autónoma, os limites de aceitação fiscal de determinados encargos e, em casos específicos, a dedução do IVA. Os limiares não são iguais para todos os impostos nem para todas as viaturas, por isso uma diferença de preço relativamente pequena pode alterar o tratamento fiscal.
Podem ter várias vantagens, mas dependem do custo e do enquadramento da empresa. Em 2026, existem regras específicas para dedução de IVA e tributação autónoma de viaturas elétricas, além do tratamento do ISV e IUC. A comparação deve ser feita com a viatura concreta e não apenas com a motorização.
Não há resposta única, e desconfia de quem te der uma. Comprar dá-te o ativo e a poupança do preço de importação. O renting dá previsibilidade de custo e tira o carro do balanço. O leasing fica entre os dois. Depende da tesouraria, do IRC e de quantos anos ficas com o carro. Mostramos-te os cenários, decides com o contabilista.
O limite de custo de aquisição é de 50.000 €, sem IVA (nos elétricos, 62.500 €), segundo a Portaria n.º 467/2010, em vigor em 2026. Além disso, o híbrido plug-in tem de cumprir os requisitos legais de autonomia elétrica e emissões e ser usado na atividade tributável. Estar abaixo do limite não dá, por si só, direito à dedução.
Para PHEV que cumpram as condições legais de autonomia, emissões e, quando aplicável, homologação Euro 6e-bis, o Código do IRC prevê taxas de tributação autónoma reduzidas face às taxas gerais. A taxa concreta depende também do custo de aquisição da viatura e do escalão aplicável.