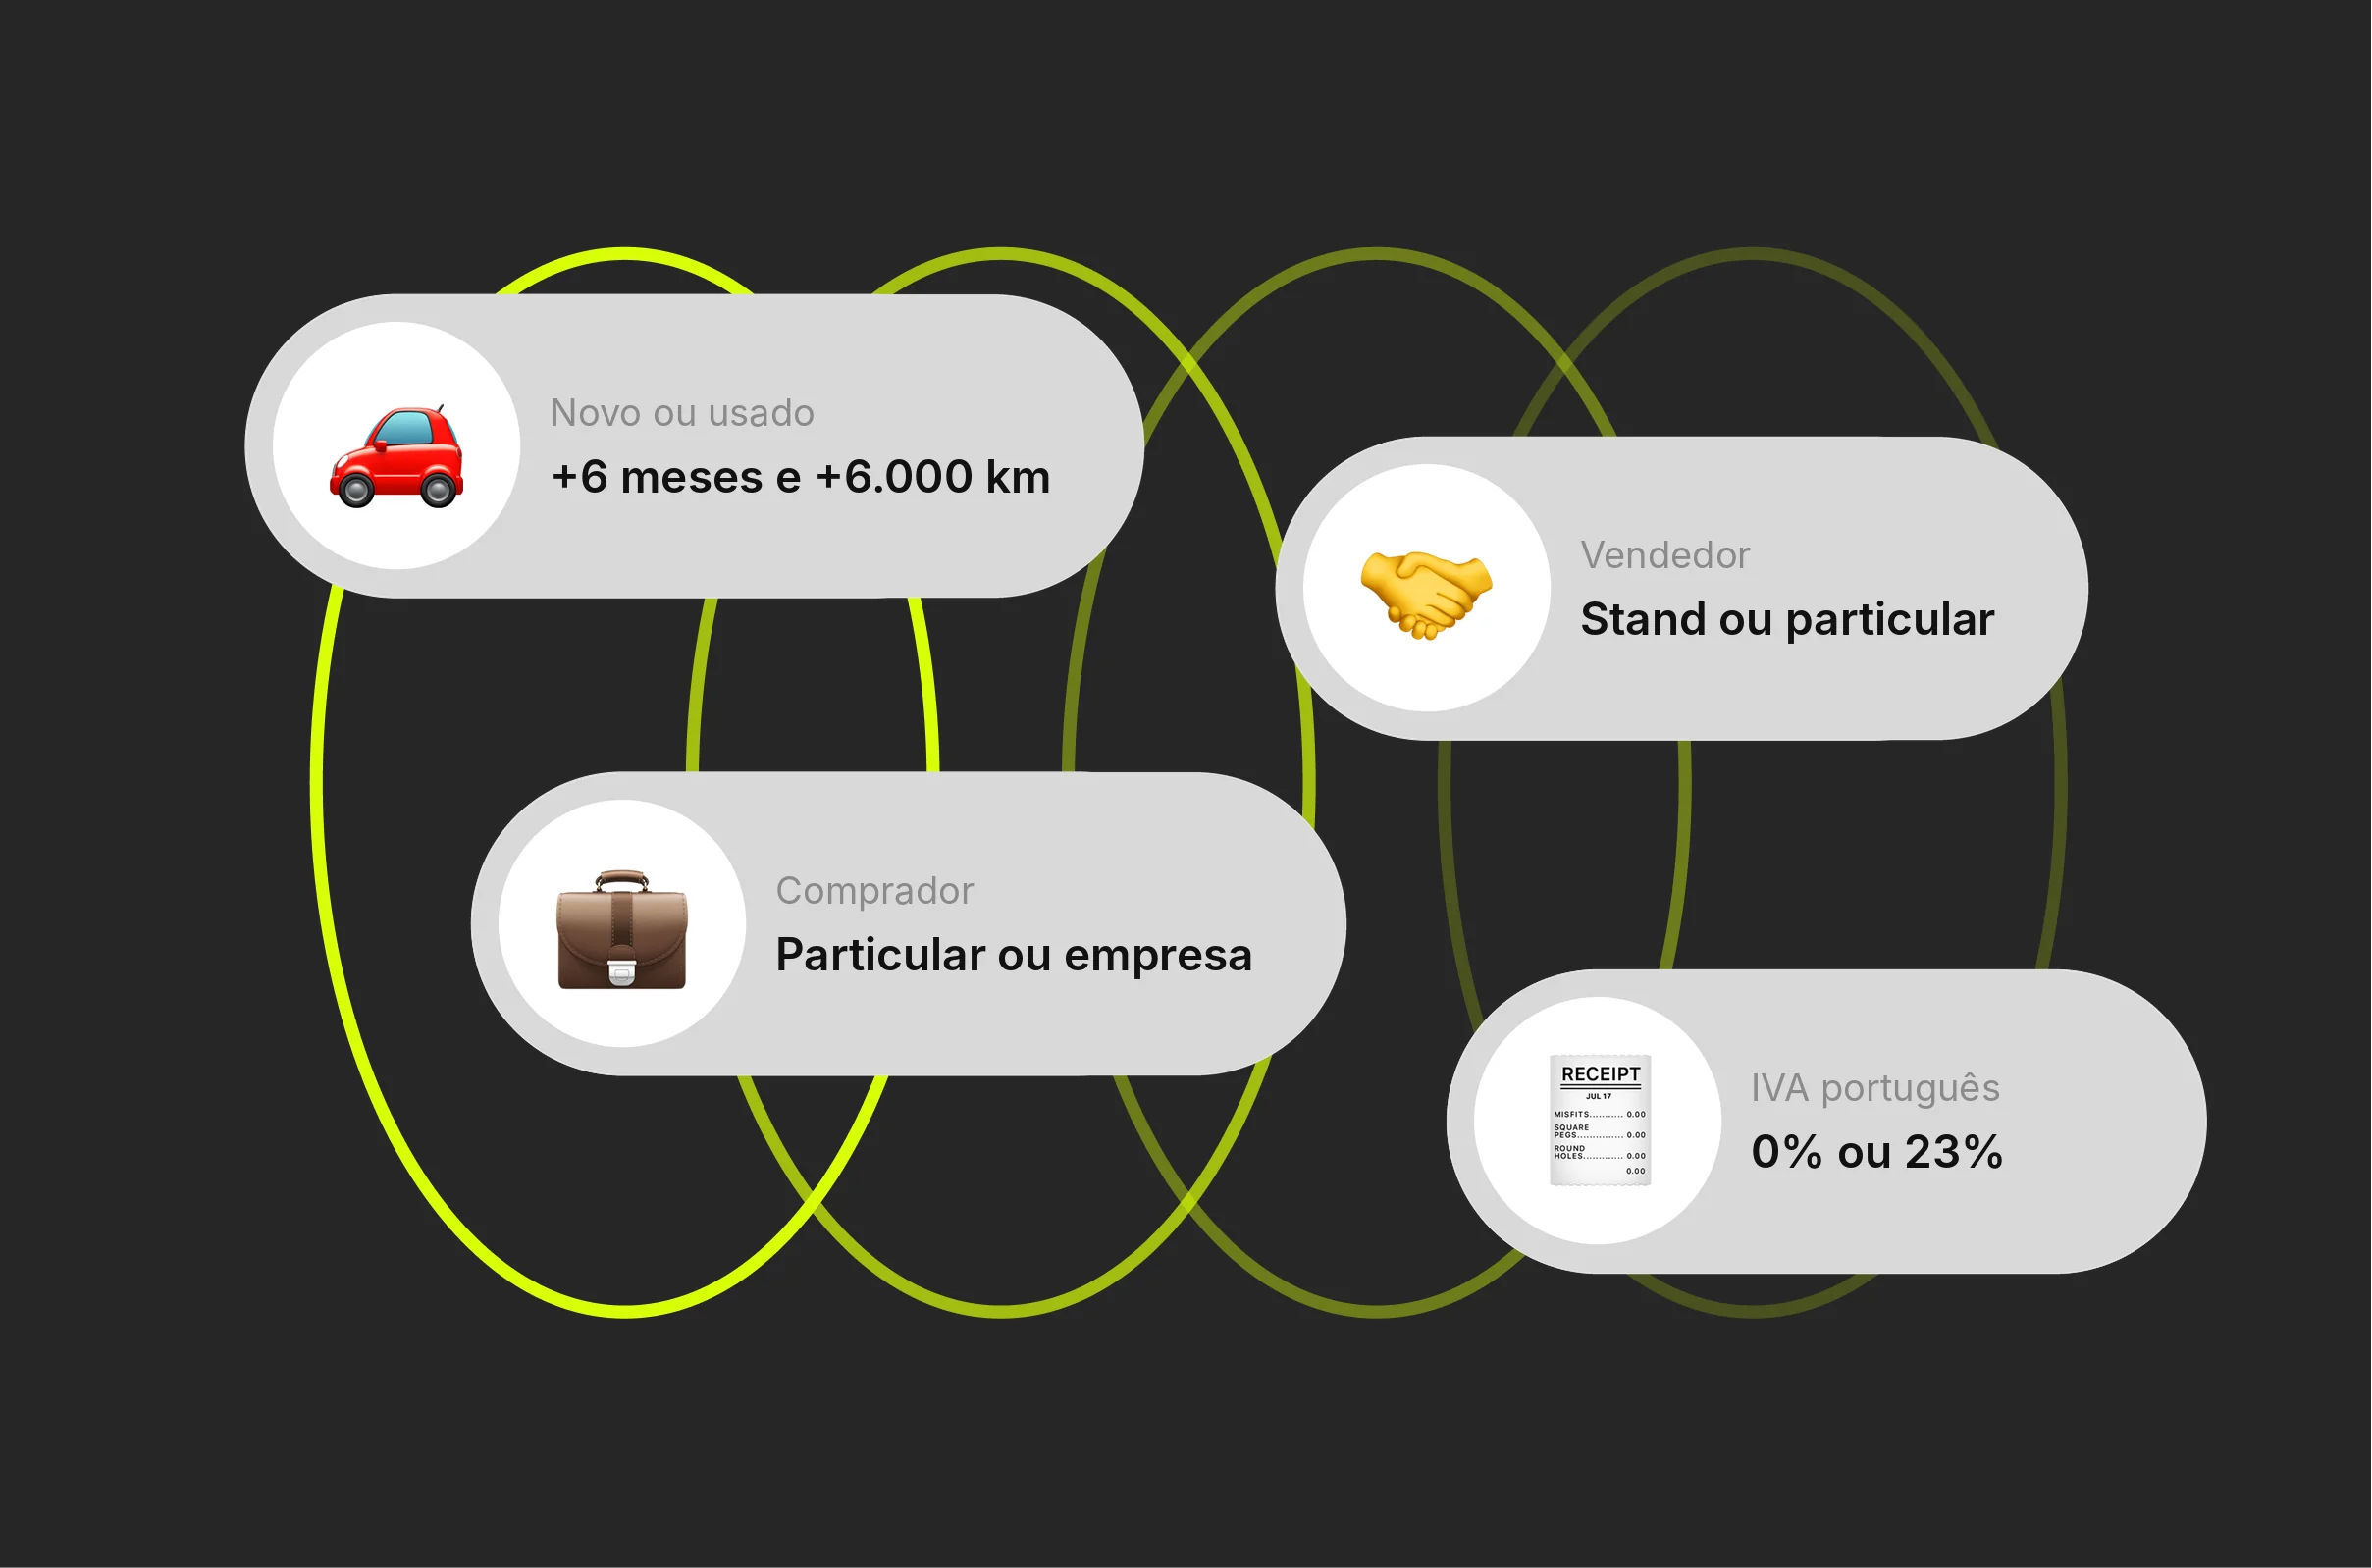
Se és particular e importas um carro usado de outro país da União Europeia, não pagas IVA em Portugal: o IVA que houver já está incluído no preço que pagas ao vendedor, e fica no país de origem. Só há IVA português, à taxa de 23%, em dois casos: quando o carro ainda conta como novo, por ter 6 meses ou menos ou 6.000 km ou menos, e quando quem compra é uma empresa. Na moovacars®, somos especialistas em importar carros usados da Alemanha, Bélgica e França para Portugal, e o IVA é uma das primeiras coisas que confirmamos em cada carro, antes de qualquer compromisso.
O IVA é o imposto que mais confusão gera em quem pensa importar, e percebe-se porquê. Os anúncios alemães falam em “MwSt. ausweisbar”, em “Differenzbesteuerung” ou em preço “netto”, e cada uma destas palavras muda quem paga o imposto e onde. Ao contrário do ISV, que se calcula com uma fórmula, o IVA depende de três perguntas: o carro é novo ou usado, a quem o compras, e quem o compra.
Para que a conta não fique no abstrato, vamos acompanhar um carro ao longo do artigo: um SUV a gasóleo de 2022, anunciado num concessionário alemão por 35.700€, com a indicação “MwSt. ausweisbar”. Esse preço é o valor sem IVA, 30.000€, mais o IVA alemão de 19%, 5.700€. Vamos ver o que acontece a estes 5.700€ quando o carro é comprado por um particular, por uma empresa, ou quando ainda conta como novo.
Num carro usado comprado por um particular, o IVA paga-se uma vez, no país de origem, e já vem no preço. Portugal não volta a cobrá-lo.
Porque é que um carro usado importado não paga IVA em Portugal?
Porque o IVA é um imposto sobre o consumo, e na União Europeia cada venda paga-o uma única vez. Quando um particular compra um carro usado num stand alemão, a venda acontece na Alemanha e o IVA dessa venda, se existir, fica lá, incluído no preço. Ao chegar a Portugal, o carro paga o ISV e os custos de legalização, mas não volta a pagar IVA. Para ver onde é que o IVA entra no custo total da importação, vê quanto custa importar um carro da Alemanha.
No nosso SUV, isto quer dizer que um particular paga os 35.700€ do anúncio e o assunto do IVA fica arrumado. Os 5.700€ de IVA alemão fazem parte do preço e não se recuperam, mas também não se somam a mais nada em Portugal. É por isso que, para um particular, o preço que vês no anúncio é o preço do carro, com o IVA incluído.
Quando é que um carro importado conta como novo para o IVA?
Aqui está a exceção mais importante, e a que mais surpresas dá. Para efeitos de IVA, um carro só é usado se cumprir as duas condições ao mesmo tempo: ter sido vendido mais de 6 meses depois da primeira utilização e ter mais de 6.000 km1. Basta falhar uma delas para contar como meio de transporte novo, mesmo que já tenha matrícula alemã e mesmo que o compres a um particular.
| Tempo desde a 1.ª utilização | Quilómetros | Para o IVA é... |
|---|---|---|
| 4 meses | 9.000 km | Novo |
| 10 meses | 4.800 km | Novo |
| 10 meses | 9.000 km | Usado |
Quando o carro conta como novo, a regra inverte-se: o vendedor alemão fatura sem IVA e o comprador paga o IVA português, de 23%, em Portugal, com a declaração aduaneira do veículo (DAV), mesmo sendo particular. O imposto incide sobre o preço de compra e também sobre custos acessórios, como o transporte1. Se o nosso SUV tivesse 10 meses e 4.800 km, o vendedor faturava 30.000€ e o comprador pagava 6.900€ de IVA em Portugal, ou seja, mais 1.200€ do que pagaria com o IVA alemão incluído.
O risco maior é pagar o IVA duas vezes. Se o stand alemão faturar o carro com IVA de 19% e o carro contar como novo, o IVA português de 23% é devido na mesma, e recuperar o IVA alemão obriga a pedir ao vendedor a correção da fatura. É por isso que recomendamos importar apenas carros com mais de 6 meses e mais de 6.000 km, e que olhamos para estas duas datas em cada carro, sobretudo nos “km zero” e nos carros de demonstração.
E se comprar o carro a um particular na Alemanha?
Se o carro for usado e o vendedor for um particular, não há IVA nenhum. Um particular não cobra IVA na venda, e a compra fica fora do campo do imposto em Portugal2. Pagas o preço acordado e, depois, apenas o ISV e a legalização. A única exceção volta a ser a regra dos 6 meses e dos 6.000 km: um carro quase novo vendido por um particular continua a pagar IVA português.
A ausência de IVA não torna o particular automaticamente mais barato. A compra a um particular costuma vir com menos garantias, menos histórico e menos documentação, e numa importação isso pesa. Na moovacars® damos preferência a concessionários oficiais e verificamos o histórico de cada carro, seja qual for o vendedor.
O que significam “MwSt. ausweisbar” e “Differenzbesteuerung” nos anúncios alemães?
São as duas formas que um stand alemão tem de vender um carro usado, e a fatura diz sempre qual delas se aplica. “MwSt. ausweisbar” quer dizer que o carro é vendido no regime normal e que o IVA de 19% aparece discriminado na fatura. “Differenzbesteuerung”, ou regime da margem, quer dizer que o stand só paga IVA sobre a sua margem de lucro, e esse IVA não aparece na fatura nem pode ser recuperado por ninguém2.
| Indicação no anúncio | O que quer dizer | Para um particular em Portugal |
|---|---|---|
| MwSt. ausweisbar | Regime normal: IVA de 19% discriminado na fatura | Paga o preço com IVA. Sem IVA português. |
| Differenzbesteuerung (§25a) | Regime da margem: IVA só sobre a margem do stand, sem o discriminar | Paga o preço do anúncio. Sem IVA português. |
| Vendedor particular | Sem IVA na venda | Paga o preço acordado. Sem IVA português. |
Para um particular, o resultado é o mesmo nos três casos: o preço do anúncio é o preço final do carro, e Portugal não acrescenta IVA. A diferença entre os regimes só começa a contar quando quem compra é uma empresa.
E se o carro for comprado por uma empresa?
Para uma empresa, a lógica muda. Quando o stand vende em regime normal (“MwSt. ausweisbar”) a uma empresa com número de IVA válido na União Europeia, fatura o preço sem IVA, e é a empresa que liquida o IVA português de 23% na sua declaração periódica, o mecanismo chamado autoliquidação2. Se o carro for vendido no regime da margem, ou por um particular, não há esta autoliquidação: o preço é o do anúncio.
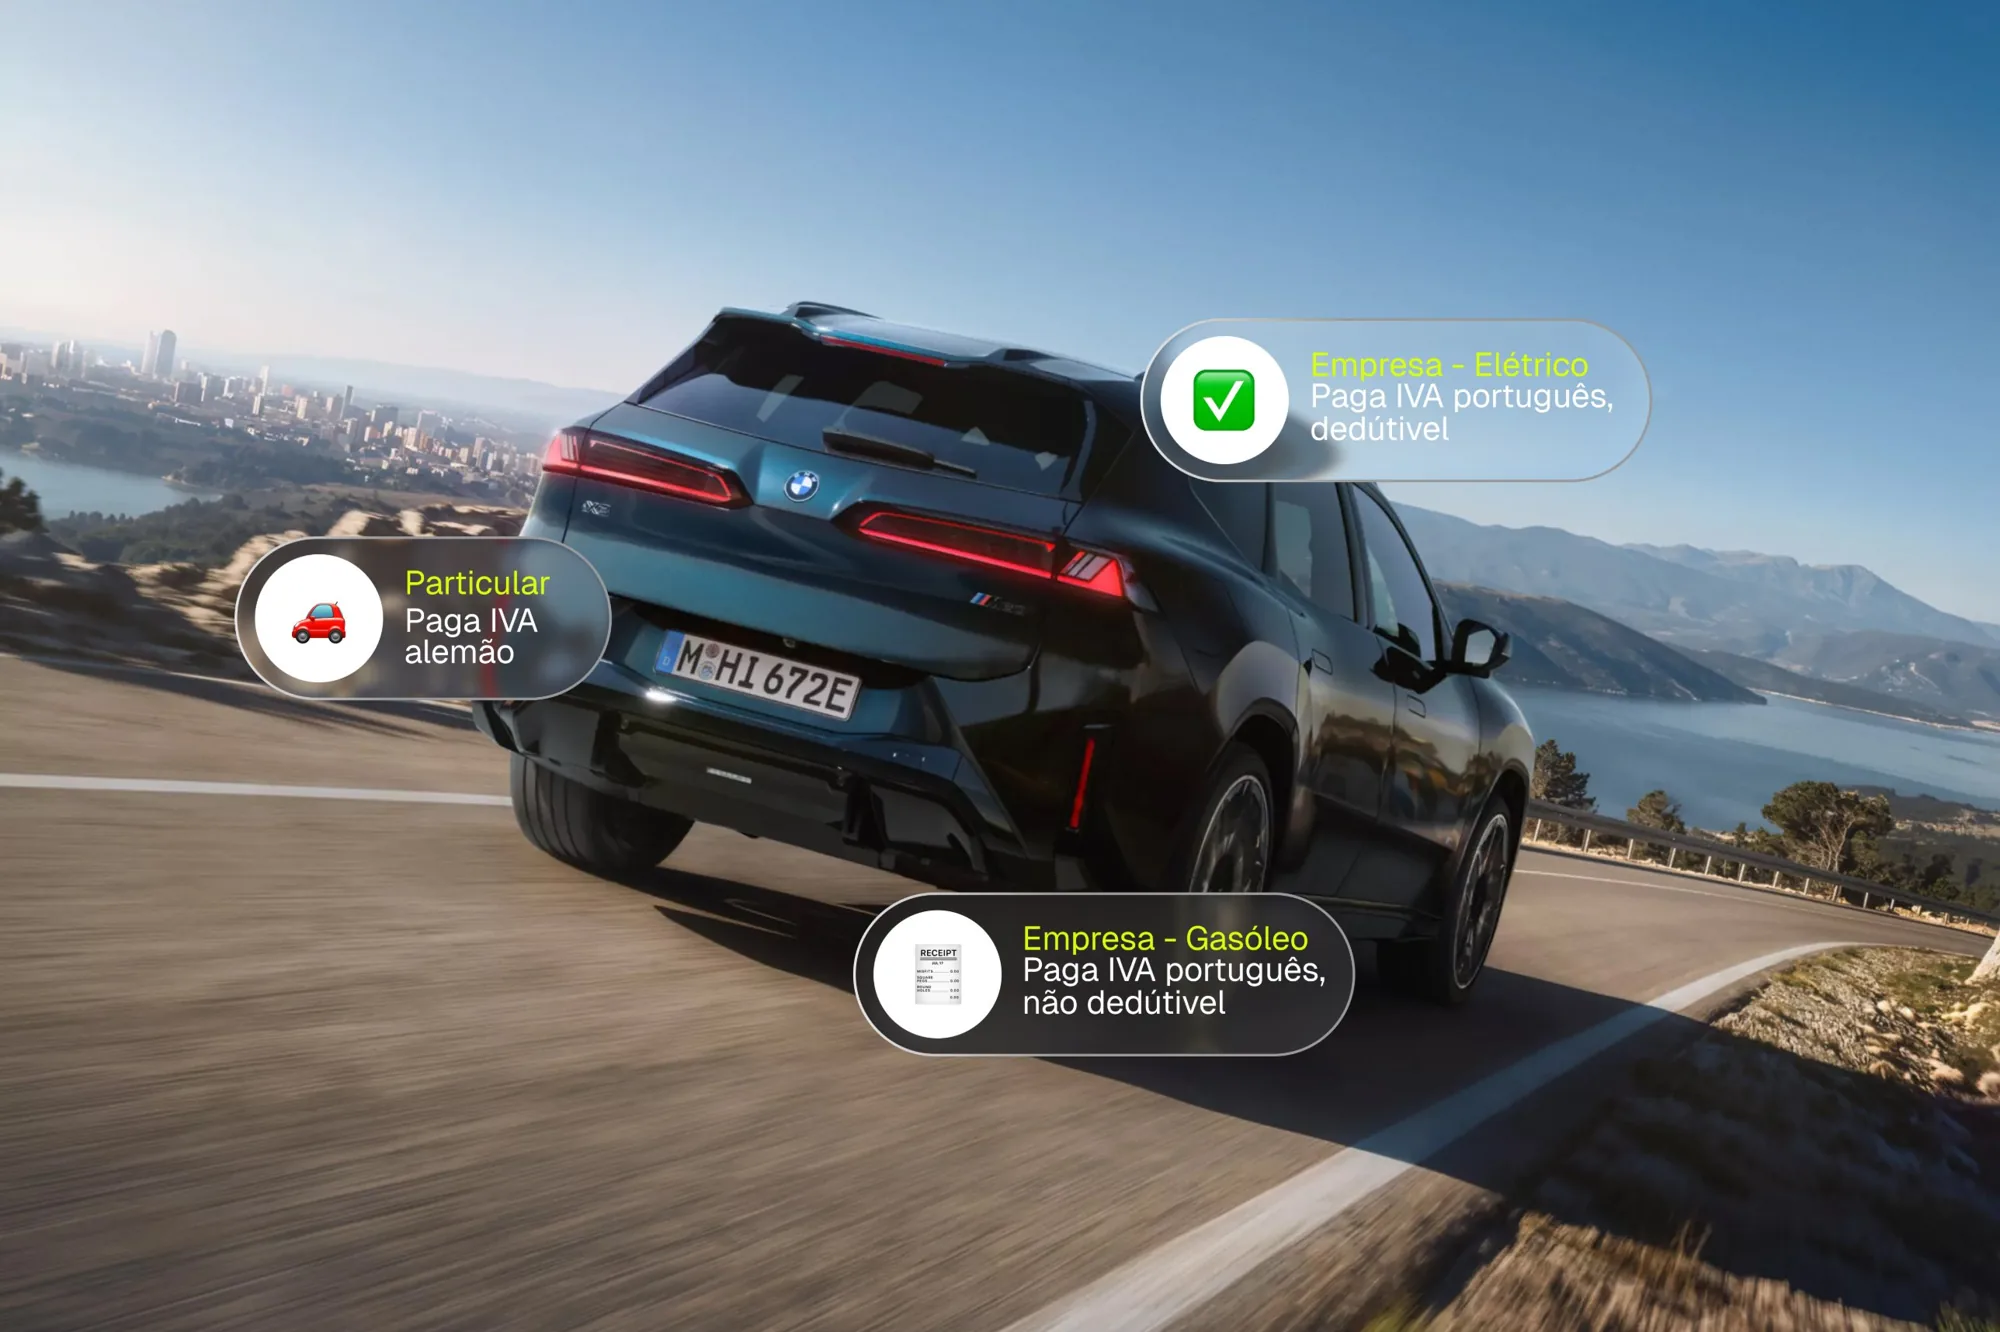
O problema é que, nos carros ligeiros de passageiros, o IVA não é em regra dedutível3. Uma empresa que compra o nosso SUV a gasóleo paga 30.000€ ao stand e liquida 6.900€ de IVA que não pode recuperar: o carro fica em 36.900€, mais 1.200€ do que pagaria um particular. A exceção são os carros elétricos com custo de aquisição até 62.500€ e os híbridos plug-in até 50.000€, sem IVA, em que o IVA é dedutível na totalidade, e os carros a GPL ou gás natural até 37.500€, em que se deduz metade3.
| Mesmo carro, preço sem IVA de 30.000€ | IVA pago | Custo final do IVA |
|---|---|---|
| Particular (IVA alemão de 19% no preço) | 5.700 € | 5.700 € |
| Empresa, carro a gasóleo (IVA português de 23%, não dedutível) | 6.900 € | 6.900 € |
| Empresa, carro elétrico até 62.500€ (IVA português de 23%, dedutível) | 6.900 € | 0 € |
Os valores são ilustrativos e servem para mostrar a lógica. Numa empresa entram ainda outras regras, como a tributação autónoma em IRC, e por isso a decisão de comprar em nome pessoal ou da empresa deve ser confirmada com o contabilista certificado. Para ver os benefícios fiscais dos elétricos e dos híbridos na importação, vê ISV e benefícios fiscais na importação.
Onde é que o IVA costuma falhar numa importação?
As contas falham quase sempre nos mesmos sítios. O primeiro são os carros quase novos: um “km zero” com 3.000 km ou um carro com 5 meses parece um usado barato, mas para o IVA é novo, e os 23% aparecem só na DAV. O segundo é a fatura com IVA alemão num carro que conta como novo, que leva a pagar imposto nos dois países até a fatura ser corrigida. O terceiro é a empresa que assume que vai recuperar o IVA de um carro a gasóleo ou a gasolina, quando a regra geral é não poder.
Há depois os erros menos visíveis. Comparar o preço “netto” de um anúncio com o preço com IVA de outro, ou confiar num anúncio sem confirmar na fatura o regime em que o carro é vendido. Qualquer um deles pode mudar o custo do carro em milhares de euros, e é por isso que o IVA se confirma antes de pagar o sinal, não depois.
Como é que a moovacars® trata do IVA na importação?
Na moovacars®, o IVA entra na conta antes de escolheres o carro. Em cada carro que propomos, confirmamos a data da primeira matrícula e os quilómetros, para garantir que é usado para efeitos de IVA, e confirmamos o regime em que o stand o vende. Damos preferência a concessionários oficiais e recomendamos carros com mais de 6 meses e mais de 6.000 km, para que não haja IVA português a somar à conta.
O resultado é um preço chave na mão em que o IVA já está tratado, com o transporte incluído e o ISV estimado a partir dos dados do COC. Depois, tratamos da DAV e de toda a legalização do carro importado, para o receberes pronto a circular, sem descobrires um imposto a meio do caminho.
Queres saber quanto custa o teu carro, com o IVA tratado?
Já tens um carro em vista? Cola o link do anúncio na simulação de importação e mostramos-te logo o preço chave na mão, com os impostos incluídos. Se ainda não sabes que carro procurar, faz o quiz do CarMatch e descobre o carro certo para ti: o nosso algoritmo cruza o teu orçamento, a tua utilização e as tuas prioridades com milhares de carros na Europa, e mostra-te o preço chave na mão de cada opção antes de decidires. Se ainda tiveres dúvidas sobre custos, impostos ou prazos, podes consultar todas as perguntas frequentes.
1 Artigo 6.º, n.º 2, do Regime do IVA nas Transações Intracomunitárias (RITI): um meio de transporte terrestre só deixa de ser novo quando é vendido mais de 6 meses depois da primeira utilização e tem mais de 6.000 km. Ficha doutrinária, processo n.º 15529 — Autoridade Tributária e Aduaneira
2 RITI e Decreto-Lei n.º 199/96 (regime da margem). IVA — Aquisição intracomunitária de viaturas — Ordem dos Contabilistas Certificados
3 Artigo 21.º, n.º 1, alínea a), e n.º 2, alíneas f) e g), do Código do IVA. Limites de 62.500€ (elétricos), 50.000€ (híbridos plug-in) e 37.500€ (GPL e GNV), sem IVA. IVA — Direito à dedução, Ofício Circulado n.º 25088/2025 — APCMC